负责人:适当人选评估及申请人面谈
2026年9月
(广东话语音版)
(普通话语音版)
负责人的申请 ── 保监局必须考虑的因素
每间持牌保险经纪公司及持牌保险代理机构均须委任至少一名负责人(Responsible Officer),并须获保监局认可。这是经纪公司或代理机构牌照获批及续期(以及在续期期间不被暂时吊销或撤销)的先决条件。
保监局认可候选人成为负责人前,必须信纳:
- 候选人已经或将会获发牌成为有关经纪公司或代理机构所经营业务类别内的业务代表;
- 候选人属适当人选,能够履行其作为经纪公司或代理机构负责人的职责;及
- 候选人已获经纪公司或代理机构获授予充分权限,并将获得充足资源及支援,以履行负责人的职责。
上述要求有三个重点值得注意。
首先,保监局的评估重点是候选人是否具备履行负责人职责的适当性。除诚信以及在有关业务类别所需的技术知识及经验外,评估亦会考虑候选人是否具备知识及能力,以履行《保险业条例》第91条(就保险代理机构而言)及第92条(就保险经纪公司而言)赋予负责人的职责。该等条文规定负责人须尽其最大努力,确使商业实体设立及维持妥善的管控及程序,以确保有关实体及其业务代表遵守保险业监管制度下的核心操守规定。因此,在作出相关判断时,保监局须信纳候选人:(i) 具备有关操守规定及其背后监管要求的知识;(ii) 明白符合有关要求所需的管治管控措施及程序;以及 (iii) 展现务实的合规思维。
其次,正如《保险业条例》清楚指出,保监局不能脱离具体情境而单独评估负责人的适当性,而必须就其拟获委任的特定实体的背景下作出考虑。因此,保监局在评估候选人的能力时,必须考虑有关实体将经营的具体业务类别、其业务规模及营运模式、候选人可获得的权限及资源,以及该实体过往的合规纪录。这些因素界定了该名候选人如获委任为负责人将承担的工作范围,因此亦是评估其是否属适当人选的重要考虑因素。
第三,《保险业条例》明确规定,除非保监局信纳候选人具备履行该职位所需的适当性,否则不得批准有关申请。因此,鑑于负责人角色的重要性,有关门槛虽非不可达到或不合理,但必然是一个较高的标准。
负责人候选人的面谈
保监局已为负责人的申请设立一套标准电子申请表格。然而,如上文所述,除非保监局信纳候选人具备履行有关经纪公司或代理机构负责人职责所需的适当性,否则必须拒绝有关申请。单靠申请表格所提供的资料,未必足以达致这个程度的信纳。因此,在认可申请(或至少作出最终决定)之前,保监局可能有需要直接听取候选人的意见,尤其是评估其对有关申请实体背景下负责人职责的理解。有见及此,保监局可能要求候选人在申请过程中出席面谈。
保监局并非在所有个案中均须与候选人面谈。正如前文所述,实际情况十分重要,因申请涉及某个特定实体的负责人职位。候选人将承担的职责愈复杂(尤其在操守风险方面),保监局便愈有可能需要透过面谈直接了解候选人,让其有机会展示自身的适当性。
一般而言,保险经纪公司的负责人所面对的监管责任较保险代理机构的负责人为多(这源于经纪公司代表保单持有人,并独立于保险公司)。就业务类别而言,长期保险业务所涉及的监管要求一般较一般保险业务为多。此外,某些业务模式较其他模式涉及更高的操守风险。近年来,依赖无牌人士转介客户购买人寿保险产品的业务模式,一直涉及最高水平的操守风险。
基于上述原因,考虑到相关工作的复杂程度较高,经营人寿保险业务的经纪公司(尤其采用转介业务模式者)的负责人的候选人,很可能需要在申请过程中出席面谈。然而,这并不表示面谈只限于该类经纪公司 ── 是否需要面谈,始终取决于具体情况,因为申请必须就提出申请的特定经纪公司或代理机构的背景下考虑。
保监局在面谈期间探讨的范围,一直围绕评估候选人是否具备履行有关经纪公司或代理机构负责人职责所需的适当性。因此,虽然并无既定问题清单,但候选人可预期面谈将涵盖以下范畴:
- 业务模式及策略
保监局须判断候选人是否具备担任有关商业实体负责人的适当性。因此,有关实体的业务模式以及适用于该模式的监管要求,必然是评估的一部分。
在面谈期间,保监局可能会深入了解候选人对有关实体业务模式及业务策略的认识,以及其如何建立管控措施以确保有关业务模式及策略的执行符合操守监管要求。如业务模式依赖转介业务,面谈将特别聚焦于《操守守则》所订明的相关一般原则以及其标准及常规,以及保监局于2024年5月22日及2025年9月1日的通函所载如何符合该等要求(以及其他监管要求)的监管期望。若业务模式涉及保监局2024年7月5日发布的《保险业规管架构下适用于持牌保险经纪就投资相连寿险计划(「投连寿险保单」)的投资选择及保费分配所提供的特定服务之规定的应用说明》所涵盖的服务,面谈亦会聚焦有关要求。
- 拟任负责人的保险及管理经验
面谈为拟任负责人提供机会,展示其过往经验如何与其拟获委任的实体的业务性质及规模,以及其将承担的责任水平相称。
因此,候选人应把握机会展示其对有关实体须遵守的监管要求,以及为确保合规而需建立的管控措施及程序具备充分知识。
- 管治及合规架构
负责人的职责(载于《保险业条例》第91及92条)重点在于建立管治管控措施及程序。因此,候选人可预期在面谈中被问及其建立该等管治管控措施及程序,以符合相关监管要求的经验。这正正是《保险业条例》所订负责人职责的核心所在。
重点摘要
- 在考虑负责人是否属「适当人选」时,保监局必须在候选人所获考虑委任的特定经纪公司或代理机构的背景下评估申请。为让候选人有机会展示其适当性,保监局可能安排面谈,尤其是在其将承担的职责涉及较高操守风险的情况下。
- 一般而言,由于保险经纪公司面对较多监管要求,因此其操守风险较保险代理机构为高。基于同样原因,长期业务的操守风险通常高于一般保险业务。此外,某些特定业务模式(例如高度依赖转介业务的模式)亦涉及较高操守风险。
- 因此,经营长期业务并采用转介业务模式的经纪公司的负责人候选人,很可能需要出席面谈,以协助保监局评估其适当性。
负责人 ── 任期统计数据
正如以上段落所述,就操守风险而言,采用转介业务模式经营人寿保险业务的持牌保险经纪公司属市场中风险最高的一类。若再考虑到该类公司负责人的平均任期为市场中最短,相关操守风险便进一步放大,以下统计数据正好反映这一点。
负责人委任期的整体平均年期
严格而言,在现行监管制度下,「负责人」角色自2019年9月23日起才正式存在。因此,任何负责人至今最长的任期约为七年(就本统计而言,我们并无计入自律规管制度下「行政总裁」的任何任期。)
截至2026年6月30日,所有保险经纪公司及保险代理机构的现任负责人平均任期为3.8年。在2026年6月30日前结束的负责人委任,其平均任期为1.6年。如将2019年9月23日至2026年6月30日期间所有负责人委任(不论仍然生效或已结束)一并计算,平均任期为2.9年,乍看之下显示市场具有相当程度的稳定性。
长期业务与一般保险/旅游保险业务比较
然而,当按业务类别细分统计数据后,分析结果便更具启示性。保险经纪公司及保险代理机构如只经营一般保险及旅游保险业务,其负责人任期与经营长期业务的保险经纪公司及保险代理机构相比,两者呈现明显差异。
就经营所有业务类别的保险经纪公司及保险代理机构而言,34.3%的负责人任期介乎四至五年,而53.4%的任期达三年或以上。
相比之下,如撇除只经营一般保险及旅游保险业务的保险经纪公司及保险代理机构,而聚焦于经营长期业务的机构,则有51.4%的负责人的委任任期不足两年。
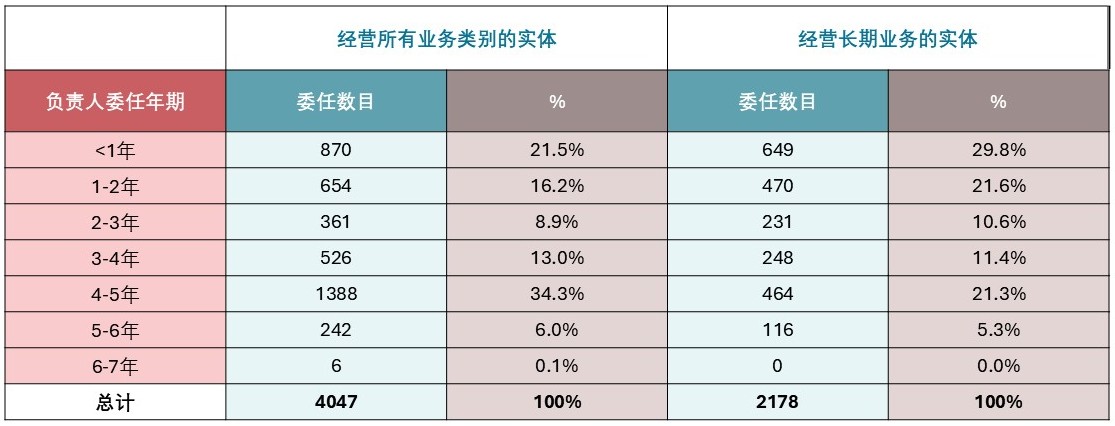
换言之,经营长期业务(涉及较高操守风险)的商业实体,其负责人流动率较经营一般保险/旅游保险业务(涉及较低操守风险)的机构为高。
因此,在负责人任期方面,「长期业务」未必代表「长期任职」。。
代理机构与经纪公司的比较
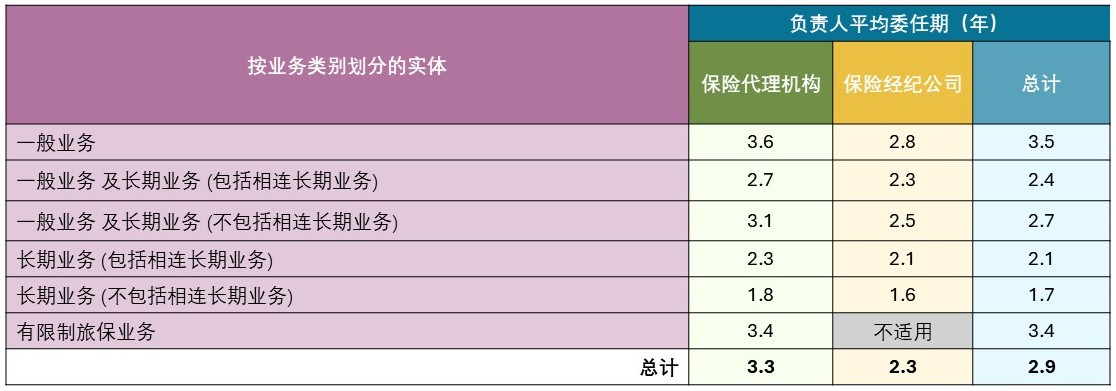
按保险代理机构及保险经纪公司细分负责人任期数据显示,保险代理机构负责人的平均任期为3.3年,而保险经纪公司负责人的平均任期则为2.3年。
这一点亦值得注意,因为实体牌照(不论保险代理机构或保险经纪公司)的有效期一般为三年。平均而言,保险代理机构的负责人的任期会超过其所服务机构的一个完整牌照有效期;而保险经纪公司的负责人则平均未能达到这一水平。
每名负责人的委任次数 ── 转职倾向偏低
在2019年9月23日至2026年6月30日期间,共有3,201名人士获认可担任保险经纪公司或保险代理机构的负责人。绝大部分负责人(2,607人,即81.4%)只有一项委任纪录。该组别负责人亦录得最长的平均委任年期,达3.5年。
只有13.8%的负责人曾有两项委任纪录(即由一间持牌实体转至另一间持牌实体),而少于5%的负责人曾有三项或以上委任纪录(即由一间持牌实体转至另一间,再转至另一间)。这反映频繁转职的情况相对少见。
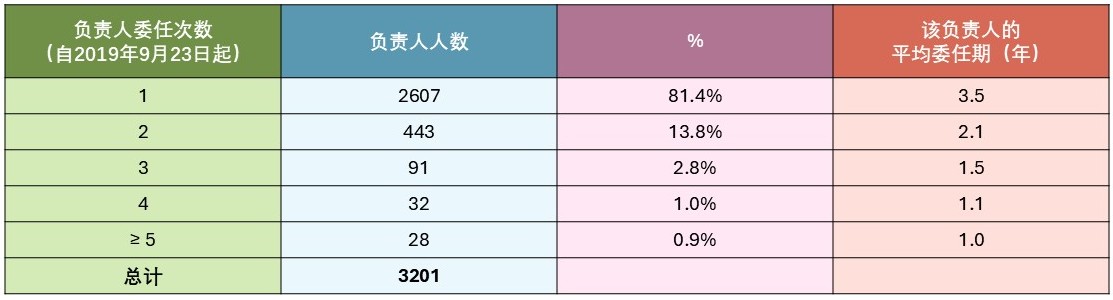
注:由于四舍五入关系,各项数字相加后未必等于 100%。
重点观察
整体而言,现任负责人的平均任期为3.8年,长于保险经纪公司及保险代理机构三年的标准牌照有效期,整体上反映一定程度的稳定性。然而,经营长期业务实体的负责人任期较短,而保险经纪公司的负责人任期亦普遍短于保险代理机构。这再次说明,为何经营长期业务的保险经纪公司之负责人的候选人较有可能需要接受面谈,以协助评估其适当性。
作为一项参考基准,保监局认为负责人任期超过三年(即标准实体牌照有效期)属健康情况。较长任期有助维持管理层稳定、促进有效监督,以及支持健全企业管治及风险管理,从而加强保单持有人保障。
相反,如某间实体出现负责人高流动率或反复出现短期委任情况,则可能是较高操守风险的指标(亦可能反映管治及管控措施较薄弱,以及负责人职位缺乏足够资源、权限及支援)。对于出现此类情况的实体,保监局可能认为有必要面谈其拟委任的任何负责人候选人。除此之外,保监局亦可能进行监管审查或实地查察,以评估有关实体的管理监督及管控环境是否有效及充分,而这亦关乎该实体持续维持适当性的问题。